Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de l’expatriation et de la fiscalité internationale, les leviers pour investir dans l’immobilier, les règles applicables à la location meublée et à la location nue, ainsi que les modalités de création et de gestion d’une SCI.
Édition du samedi 21 novembre 2026 • 1 103 actualités • 980 documents
À la une
Patrimoine
Infographie

Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

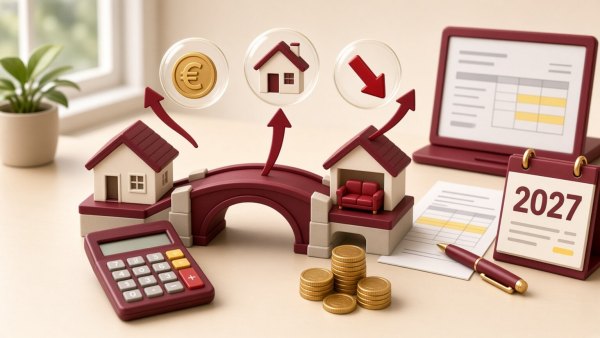
Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

Incendies : les mesures pour accompagner les particuliers

À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.
Les dernières actualités

Toutes les actualités
  • Patrimoine
    Infographie
    Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

    Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

  • Incendies : les mesures pour accompagner les particuliers

    À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.
  • Impôt sur les revenus de 2025 : remboursement du trop-perçu

    Allez-vous bénéficier d'un remboursement d'impôt fin juillet ? Selon votre situation, et l'évolution de vos revenus et dépenses donnant lieu à réduction et crédit d'impôt, le montant de votre impôt évolue lui aussi.

  • Livret A : taux de rémunération à compter du 1er août 2026

    Depuis le 1er février 2026, le taux d’intérêt du livret A était de 1,5 % sur la période du 1er février au 31 juillet 2026. Son augmentation vient d’être annoncée par le ministère de l’Économie et des Finances.

  • Le doublement du plafond de la réduction d'impôt pour don à 75% commenté au BOFiP

    L’actualité BOFiP du 6 juillet 2026 commente la mise en œuvre du relèvement de 1.000 € à 2.000 € du plafond des dons ouvrant droit à la réduction d’impôt pour dons au taux de 75% prévue au 1 ter de l’article 200 du CGI. Issue de l’article 28 de la loi de finances pour 2026, cette mesure s’applique aux dons et versements effectués à compter du 14 octobre 2025.

  • Crédit immobilier et taux d'usure à compter du 1er juillet 2026

    Le taux d'usure est le taux d’intérêt maximal légal que les établissements de crédit sont autorisés à pratiquer pour accorder un prêt. Il est encadré par le Code de la consommation. Il fait l’objet d’une révision chaque trimestre.

  • La contribution différentielle sur les hauts revenus commentée au BOFiP

    Instaurée en 2025 pour garantir une imposition minimale des foyers les plus aisés, la contribution différentielle sur les hauts revenus (CDHR) fait l’objet d’un premier commentaire de fond dans la mise à jour du BOFiP du 30 juin 2026. Ce nouveau commentaire intervient alors que le rendement 2025 a été limité à 0,4 Md€ contre 1,9 Md€ attendus.

  • Sociétés à prépondérance immobilière : un format plus stricte exigé

    La loi relative à la lutte contre les fraudes sociales et fiscales introduit un encadrement renforcé des cessions de titres de sociétés à prépondérance immobilière (SPI). L’article 68 instaure une formalisation accrue des actes, avec une sanction radicale en cas de non-respect.

Les dates à retenir : Patrimoine & placements

Les échéances relevées dans nos actualités et nos fiches pratiques, vérifiées par la rédaction.

  1. Il y a 5 jours
    16 novembre 2026

    THRS : avis d'imposition en ligne disponibles pour les contribuables mensualisés

    Contribuables mensualisés redevables de la THRS (avis en ligne)

    Il y a 1 jour
    20 novembre 2026

    Découverts existants : pas de vérification initiale de solvabilité pour les autorisations accordées avant le 20 novembre 2026

    Titulaires de comptes disposant déjà d'une autorisation de découvert

    Aujourd'hui

    21 novembre 2026

  2. Aujourd'hui
    21 novembre 2026

    IFI : date limite de paiement en ligne

    Redevables de l'impôt sur la fortune immobilière payant en ligne

    Dans 5 jours
    26 novembre 2026

    IFI : prélèvement des paiements en ligne à partir du 26 novembre

    Redevables de l'impôt sur la fortune immobilière payant en ligne

    Dans 9 jours
    30 novembre 2026

    Taxe d'habitation sur les résidences secondaires : date limite d'adhésion au prélèvement à l'échéance

    Contribuables redevables de la taxe d'habitation sur les résidences secondaires

  3. Dans 24 jours
    15 décembre 2026

    Taxe d'habitation sur les résidences secondaires : date limite de paiement

    Contribuables redevables de la taxe d'habitation sur les résidences secondaires

    Dans 37 jours
    28 décembre 2026

    Taxe d'habitation sur les résidences secondaires : prélèvement à l'échéance sur le compte bancaire

    Contribuables ayant opté pour le prélèvement à l'échéance de la taxe d'habitation sur les résidences secondaires

    Dans 40 jours
    31 décembre 2026

    Prime carburant et FMD : fin du plafond d'exonération sociale temporaire de 1 000 €

    Employeurs prenant en charge les frais de carburant, d'alimentation des véhicules électriques ou le forfait mobilités durables de leurs salariés

🖋️ La jurisprudence commentée par nos experts

Toutes les jurisprudences →

Le top de la rubrique Patrimoine & placements

Explorer toute la rubrique →

Les ressources les plus consultées par les professionnels ces derniers jours.

  1. Fiche pratique

    Durée de conservation des papiers bancaires

  2. Fiche pratique

    Prêt immobilier et condition suspensive

  3. Fiche pratique

    Déclaration de revenus et parcours fiscalo-social d’un professionnel micro-BNC : revenus à déclarer en 2026

  4. Fiche pratique

    Une grande loi logement avant la fin de l'année

  5. Fiche pratique

    Les actions à fort dividende

La boîte à outils Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de l’expatriation et de la fiscalité internationale, les leviers pour investir dans l’immobilier, les règles applicables à la location meublée et à la location nue, ainsi que les modalités de création et de gestion d’une SCI.

Fiches pratiques récemment mises à jour

Voir plus de fiches →

Explorer les documents de Patrimoine & placements

Recherchez dans cette rubrique ou parcourez par format.

Dans : Patrimoine & placements
Aucun résultat trouvé
Impôt sur le revenu - IRPP (608)
Immobilier (178)
Plus-values immobilières (167)
SCI (113)
Prélèvement à la source (72)
Plus-values mobilières (68)
Patrimoine immobilier (61)
Taxe d'habitation (61)
Revenus locatifs (59)
Déclaration des revenus (57)
Location meublée (52)
Taxe foncière (52)
Impôt sur la Fortune - ISF (51)
Patrimoine mobilier (47)
Impôt sur les sociétés (46)
Locations immobilières (45)
Assurance-vie (42)
Revenus de placements (40)
Réduction d'impôt (38)
PLF 2026 (31)
PLF 2025 (30)
IFI (impôt sur la fortune immobilière) (29)
Actions (27)
Dividendes (25)
Taxe sur les salaires (25)

2 083 résultats

Le viager
Fiche pratique
Impôt sur le revenu - IRPP
Immobilier

Obtenir une rente à vie en l’échange de la vente d’un bien immobilier ? Il s’agit du viager, un dispositif avantageux sous plusieurs angles, mais pas dénué de risques.

DPE (Diagnostic de Performance Energétique)
Fiche pratique
Patrimoine
Immobilier

Le DPE est un document indispensable pour les locataires et les acquéreurs d’un bien immobilier. Il renseigne sur la performance énergétique et climatique d’un logement, en évaluant sa consommation d’énergie et son impact en termes d’émissions de gaz à effet de serre. Il attribue une étiquette notée de A à G. A correspond à un logement très performant et G définit un logement énergivore.

IR - Déduction des pensions alimentaires versées aux parents et grands-parents
Fiche pratique
Impôt sur le revenu - IRPP
Pension alimentaire

Les personnes versant une pension alimentaire à leurs parents ou grands-parents peuvent sous conditions porter ces sommes en charges déductibles du revenu imposable dans le cadre de la détermination de l'impôt sur le revenu.

IR - Déduction des pensions alimentaires versées aux enfants et ex-conjoints
Fiche pratique
Impôt sur le revenu - IRPP
Pension alimentaire

Dans le cadre de l'impôt sur le revenu, les contribuables peuvent déduire de leur revenu imposable les pensions alimentaires versées aux enfants (majeurs ou mineurs), et aux ex-conjoints du contribuable. Des plafonds existent à ce sujet.

IR : le plafonnement du quotient familial
Fiche pratique
Impôt sur le revenu - IRPP

L’avantage en impôt procuré par chaque demi-part s’ajoutant à 1 part (personne seule) ou à 2 (mariés ou partenaire d'un PACS) fait l'objet d'un plafonnement.

Titres-restaurant : plafond d'exonération relevé en 2026
Actualité
Impôt sur le revenu - IRPP
Titres-restaurant

Pour 2026, la contribution de l’employeur à l’acquisition de titres-restaurant est exonérée de cotisations sociales et d’impôt sur le revenu dans la limite de 7,32 € par titre. Cette revalorisation s’accompagne d’une mise à jour de la doctrine administrative, publiée dans une actualité du BOFiP en date du 17 février 2026.

Revenus 2025 : déduction forfaitaire sur les traitements et salaires
Actualité
Impôt sur le revenu - IRPP
Traitements et salaires

Les montant minimum et maximum de la déduction forfaitaire de 10% utilisés par défaut dans la catégorie des traitements et salaires sont réactualisés pour l’imposition des revenus de 2025. L’administration fiscale vient en conséquence de mettre à jour sa documentation (actualité BOFiP du 17 février 2026).

Les Codes pour un bien en location
Fiche pratique

Loi n° 89-462 du 6 juillet 1989 tendant à améliorer les rapports locatifs et portant modification de la loi n° 86-1290 du 23 décembre 1986 Article 1 Version en vigueur depuis le 27 mars 2014 Modifié par LOI n°2014-366 du 24 mars 2014 - art. 1 Le droit au logement est un droit fondamental ; il s'exerce dans le cadre des lois qui le régissent.

Les lois : loi Elan, loi Alur
Fiche pratique

LOI n° 2014-366 du 24 mars 2014 pour l'accès au logement et un urbanisme rénové (ALUR) La loi renforce l’information des acquéreurs d’un bien en copropriété. Elle a aussi pour but d'apporter un certain nombre d'améliorations dans le cadre juridique des rapports locataires-propriétaires ainsi qu’une protection accrue pour les locataires.

SCI et réduction de capital par rachat de parts financée par emprunt
Jurisprudence
Patrimoine
SCI

Une SCI (Société Civile Immobilière) a procédé à une augmentation de capital à laquelle a souscrit M. A le principal associé, augmentation financée par M. A au moyen d'un prêt personnel. Cette augmentation de capital a permis à la SCI d'acquérir un bien immobilier qui a généré de revenus locatifs.

Le dispositif MaPrimeRénov’ va rouvrir « dans quelques jours », annonce le ministre du Logement
Actualité

Depuis le 1er janvier, le dispositif d’aide publique à la rénovation énergétique était suspendu, en attente du vote de la loi de finances 2026. Au-delà de l’impossibilité de déposer un nouveau dossier, les demandes déposées l’an passé qui seraient non encore validées étaient, elles aussi, suspendues. Le dispositif d'aides publiques à la rénovation énergétique sera relancé.

PLF 2026 : une saisine historique du Conseil constitutionnel par le Premier ministre
Actualité
Conseil constitutionnel
PLF 2026

Le projet de loi de finances pour 2026 (PLF 2026), adopté en dernière lecture le 2 février 2026, se retrouve désormais devant le Conseil constitutionnel dans une configuration inédite. Le Premier ministre lui-même en a saisi le juge constitutionnel, pour s’assurer de la conformité de plusieurs dispositifs notamment ceux relatifs à la taxe sur les holdings patrimoniales et le Pacte Dutreil.

Comparaison dispositif Jeanbrun – Investissement locatif Pinel
Actualité
Pinel
PLF 2026

La fin progressive du Pinel et l’arrivée du nouveau statut de bailleur privé, dit « dispositif Jeanbrun », marquent un tournant pour l’investissement locatif résidentiel. Les logiques d’optimisation évoluent, passant d’une réduction d’impôt frontale à un mécanisme d’amortissement plus proche de la comptabilité professionnelle.

Précédent 121–135 sur 2 083 Suivant

Les grands thèmes de la rubrique

Les thématiques les plus traitées de la rubrique et leurs contenus.

Plus-values mobilières

64 contenus Voir plus →

Ces autres rubriques pourraient vous intéresser

🔒
Nos brèves sont réservées aux abonnés

Accédez immédiatement aux brèves quotidiennes de La Matinale, notre email dédié à la veille chaque matin dans votre boite.

Découvrir nos abonnements
🔒
Les jurisprudences sont réservées aux abonnés

Accédez immédiatement aux jurisprudences de l'Hebdo des Jurisprudences, notre email dédié chaque vendredi dans votre boite.

Découvrir nos abonnements