Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de l’expatriation et de la fiscalité internationale, les leviers pour investir dans l’immobilier, les règles applicables à la location meublée et à la location nue, ainsi que les modalités de création et de gestion d’une SCI.
Édition du samedi 21 novembre 2026 • 1 103 actualités • 980 documents
À la une
Patrimoine
Infographie

Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

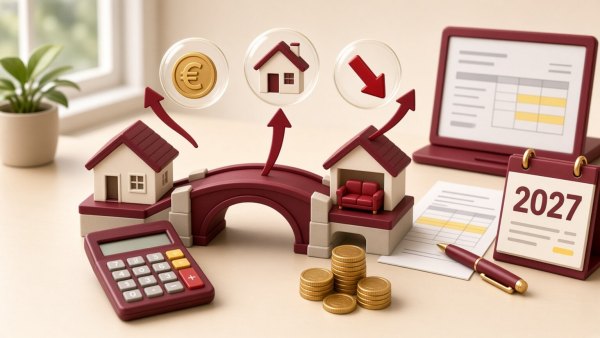
Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

Incendies : les mesures pour accompagner les particuliers

À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.
Les dernières actualités

Toutes les actualités
  • Patrimoine
    Infographie
    Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

    Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

  • Incendies : les mesures pour accompagner les particuliers

    À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.
  • Impôt sur les revenus de 2025 : remboursement du trop-perçu

    Allez-vous bénéficier d'un remboursement d'impôt fin juillet ? Selon votre situation, et l'évolution de vos revenus et dépenses donnant lieu à réduction et crédit d'impôt, le montant de votre impôt évolue lui aussi.

  • Livret A : taux de rémunération à compter du 1er août 2026

    Depuis le 1er février 2026, le taux d’intérêt du livret A était de 1,5 % sur la période du 1er février au 31 juillet 2026. Son augmentation vient d’être annoncée par le ministère de l’Économie et des Finances.

  • Le doublement du plafond de la réduction d'impôt pour don à 75% commenté au BOFiP

    L’actualité BOFiP du 6 juillet 2026 commente la mise en œuvre du relèvement de 1.000 € à 2.000 € du plafond des dons ouvrant droit à la réduction d’impôt pour dons au taux de 75% prévue au 1 ter de l’article 200 du CGI. Issue de l’article 28 de la loi de finances pour 2026, cette mesure s’applique aux dons et versements effectués à compter du 14 octobre 2025.

  • Crédit immobilier et taux d'usure à compter du 1er juillet 2026

    Le taux d'usure est le taux d’intérêt maximal légal que les établissements de crédit sont autorisés à pratiquer pour accorder un prêt. Il est encadré par le Code de la consommation. Il fait l’objet d’une révision chaque trimestre.

  • La contribution différentielle sur les hauts revenus commentée au BOFiP

    Instaurée en 2025 pour garantir une imposition minimale des foyers les plus aisés, la contribution différentielle sur les hauts revenus (CDHR) fait l’objet d’un premier commentaire de fond dans la mise à jour du BOFiP du 30 juin 2026. Ce nouveau commentaire intervient alors que le rendement 2025 a été limité à 0,4 Md€ contre 1,9 Md€ attendus.

  • Sociétés à prépondérance immobilière : un format plus stricte exigé

    La loi relative à la lutte contre les fraudes sociales et fiscales introduit un encadrement renforcé des cessions de titres de sociétés à prépondérance immobilière (SPI). L’article 68 instaure une formalisation accrue des actes, avec une sanction radicale en cas de non-respect.

Les dates à retenir : Patrimoine & placements

Les échéances relevées dans nos actualités et nos fiches pratiques, vérifiées par la rédaction.

  1. Il y a 5 jours
    16 novembre 2026

    THRS : avis d'imposition en ligne disponibles pour les contribuables mensualisés

    Contribuables mensualisés redevables de la THRS (avis en ligne)

    Il y a 1 jour
    20 novembre 2026

    Découverts existants : pas de vérification initiale de solvabilité pour les autorisations accordées avant le 20 novembre 2026

    Titulaires de comptes disposant déjà d'une autorisation de découvert

    Aujourd'hui

    21 novembre 2026

  2. Aujourd'hui
    21 novembre 2026

    IFI : date limite de paiement en ligne

    Redevables de l'impôt sur la fortune immobilière payant en ligne

    Dans 5 jours
    26 novembre 2026

    IFI : prélèvement des paiements en ligne à partir du 26 novembre

    Redevables de l'impôt sur la fortune immobilière payant en ligne

    Dans 9 jours
    30 novembre 2026

    Taxe d'habitation sur les résidences secondaires : date limite d'adhésion au prélèvement à l'échéance

    Contribuables redevables de la taxe d'habitation sur les résidences secondaires

  3. Dans 24 jours
    15 décembre 2026

    Taxe d'habitation sur les résidences secondaires : date limite de paiement

    Contribuables redevables de la taxe d'habitation sur les résidences secondaires

    Dans 37 jours
    28 décembre 2026

    Taxe d'habitation sur les résidences secondaires : prélèvement à l'échéance sur le compte bancaire

    Contribuables ayant opté pour le prélèvement à l'échéance de la taxe d'habitation sur les résidences secondaires

    Dans 40 jours
    31 décembre 2026

    Prime carburant et FMD : fin du plafond d'exonération sociale temporaire de 1 000 €

    Employeurs prenant en charge les frais de carburant, d'alimentation des véhicules électriques ou le forfait mobilités durables de leurs salariés

🖋️ La jurisprudence commentée par nos experts

Toutes les jurisprudences →

Le top de la rubrique Patrimoine & placements

Explorer toute la rubrique →

Les ressources les plus consultées par les professionnels ces derniers jours.

  1. Fiche pratique

    Durée de conservation des papiers bancaires

  2. Fiche pratique

    Prêt immobilier et condition suspensive

  3. Fiche pratique

    Déclaration de revenus et parcours fiscalo-social d’un professionnel micro-BNC : revenus à déclarer en 2026

  4. Fiche pratique

    Une grande loi logement avant la fin de l'année

  5. Fiche pratique

    Les actions à fort dividende

La boîte à outils Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de l’expatriation et de la fiscalité internationale, les leviers pour investir dans l’immobilier, les règles applicables à la location meublée et à la location nue, ainsi que les modalités de création et de gestion d’une SCI.

Fiches pratiques récemment mises à jour

Voir plus de fiches →

Explorer les documents de Patrimoine & placements

Recherchez dans cette rubrique ou parcourez par format.

Dans : Patrimoine & placements
Aucun résultat trouvé
Impôt sur le revenu - IRPP (608)
Immobilier (178)
Plus-values immobilières (167)
SCI (113)
Prélèvement à la source (72)
Plus-values mobilières (68)
Patrimoine immobilier (61)
Taxe d'habitation (61)
Revenus locatifs (59)
Déclaration des revenus (57)
Location meublée (52)
Taxe foncière (52)
Impôt sur la Fortune - ISF (51)
Patrimoine mobilier (47)
Impôt sur les sociétés (46)
Locations immobilières (45)
Assurance-vie (42)
Revenus de placements (40)
Réduction d'impôt (38)
PLF 2026 (31)
PLF 2025 (30)
IFI (impôt sur la fortune immobilière) (29)
Actions (27)
Dividendes (25)
Taxe sur les salaires (25)

2 083 résultats

Déduction pour accueil d'une personne de plus de 75 ans
Fiche pratique
Impôt sur le revenu - IRPP

Les contribuables accueillant en permanence sous leur toit une personne de plus de 75 ans peuvent sous conditions déduire de leur revenu imposable une somme forfaitaire fixée à 4.075 € pour l’imposition des revenus de 2025.

Imposition du revenu des étudiants, apprentis et stagiaires
Fiche pratique
Impôt sur le revenu - IRPP
Apprentissage

Certains revenus liés aux enfants majeurs rattachés au foyer fiscal de leurs parents sont à déclarer à l’impôt sur le revenu et sont de ce fait imposables. Il existe néanmoins des plafonds d’exonération.

Paradis fiscaux : 2 entrées et 3 sorties
Actualité
Impôt sur le revenu - IRPP
Impôt sur les sociétés

L’arrêté du 15 avril 2026 met à jour la liste des États ou territoires non coopératifs (ETNC). 2 États sont ajoutés et 3 quittent cette liste.

Déclaration de revenus et parcours fiscalo-social d’un professionnel micro-BIC : revenus à déclarer en 2026
Fiche pratique
Impôt sur le revenu - IRPP
Auto-entrepreneur

La réforme de la base des cotisations sociales des indépendants entraîne une modification de la déclaration de revenus et du parcours fiscalo-social des indépendants, qui est intégré à la déclaration de revenus. Nous traitons dans cette fiche pratique le cas d’un prestataire dans le BTP relevant du régime micro-BIC pour un exercice clos au 31 décembre 2025.

Déclaration de revenus et parcours fiscalo-social d’un professionnel micro-BNC : revenus à déclarer en 2026
Fiche pratique
Impôt sur le revenu - IRPP
Auto-entrepreneur

La réforme de la base des cotisations sociales des indépendants entraîne une modification de la déclaration de revenus et du parcours fiscalo-social des indépendants, qui est intégré à la déclaration de revenus. Nous traitons dans cette fiche pratique le cas d’un formateur relevant du régime micro-BNC pour un exercice clos au 31 décembre 2025.

Taxe foncière 2025 : les montants dus en hausse de 2,4%
Actualité
Taxe foncière

Publiée le 6 mai 2026, l’étude DGFiP Statistiques n°46 confirme une nouvelle hausse de la taxe foncière en 2025. Si l’augmentation reste soutenue, elle marque toutefois un net ralentissement par rapport aux exercices précédents, dans un contexte où la revalorisation des bases continue de jouer un rôle central.

Plus-values immobilières et résidence principale : les consommations d’énergie vont à l’encontre des déclarations
Jurisprudence
Fiscalité
Plus-values immobilières

Le 12 novembre 2018, Mme B. signe l'avant-contrat de cession de la maison de Thil, cession réalisée le 15 février 2019. La plus-value réalisée est placée sous le régime de l'exonération de l'article 150 U-II-1 du CGI. Le 25 mai 2018, ils achètent une nouvelle maison en indivision à Saint-Jean-de-Nost, dont ils avaient signé la promesse de vente le 30 janvier 2018.

Une grande loi logement avant la fin de l'année
Fiche pratique
Patrimoine
Immobilier

Le Premier ministre, Sébastien Lecornu, et le ministre du Logement, Vincent Jeanbrun, ont fait l'annonce « Cette mobilisation pour le logement est clé ». Le gouvernement parle d'une "crise du logement devenue une urgence nationale", qui appelle des « réponses immédiates. »

Déclaration de revenus et parcours fiscalo-social d’un professionnel libéral BNC : revenus à déclarer en 2026
Fiche pratique
Impôt sur le revenu - IRPP
Bénéfice imposable

La réforme de la base des cotisations sociales des indépendants entraîne mécaniquement une modification de la déclaration de revenus et du parcours fiscalo-social des indépendants, qui est intégré à la déclaration de revenus. Nous traitons dans cette fiche pratique le cas du professionnel libéral relevant des BNC pour un exercice clos au 31 décembre 2025.

Réservé aux abonnés
Déclaration de revenus et parcours fiscalo-social du gérant majoritaire de SARL à l’IS : revenus à déclarer en 2026
Fiche pratique
Impôt sur le revenu - IRPP
Cotisations TNS

La réforme de la base des cotisations sociales des indépendants entraîne mécaniquement une modification de la déclaration de revenus et du parcours fiscalo-social des indépendants, qui est intégré à la déclaration de revenus. Nous traitons dans cette fiche pratique le cas du gérant majoritaire de SARL à travers un cas pratique pour un exercice clos au 31 décembre 2025.

Réservé aux abonnés
Les actes d’une SCI à l’IS peuvent être remis en cause
Jurisprudence
Patrimoine
SCI

La SCI ayant pour objet social l'acquisition, l'administration et l'exploitation de biens immobiliers, a fait l'objet d'une vérification de comptabilité. S’en suit une proposition de rectification donnant lieu à des rehaussements en matière d'impôt sur les sociétés et de contribution annuelle sur les revenus locatifs assortis d'intérêts de retard et de pénalités.

Déclaration automatique des revenus en 2026
Actualité
Impôt sur le revenu - IRPP
Déclaration des revenus

Dans le cadre de la campagne déclarative 2026, la DGFiP reconduit le dispositif de déclaration automatique, destiné à simplifier les obligations fiscales des contribuables n’ayant pas à modifier les données préremplies dans la déclaration de revenus. Ce mécanisme repose sur la validation tacite des données préremplies, sous réserve de leur exactitude.

Précédent 61–75 sur 2 083 Suivant

Les grands thèmes de la rubrique

Les thématiques les plus traitées de la rubrique et leurs contenus.

Plus-values mobilières

64 contenus Voir plus →

Ces autres rubriques pourraient vous intéresser

🔒
Nos brèves sont réservées aux abonnés

Accédez immédiatement aux brèves quotidiennes de La Matinale, notre email dédié à la veille chaque matin dans votre boite.

Découvrir nos abonnements
🔒
Les jurisprudences sont réservées aux abonnés

Accédez immédiatement aux jurisprudences de l'Hebdo des Jurisprudences, notre email dédié chaque vendredi dans votre boite.

Découvrir nos abonnements