Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de l’expatriation et de la fiscalité internationale, les leviers pour investir dans l’immobilier, les règles applicables à la location meublée et à la location nue, ainsi que les modalités de création et de gestion d’une SCI.
Édition du mardi 3 novembre 2026 • 1 103 actualités • 980 documents
À la une
Patrimoine
Infographie

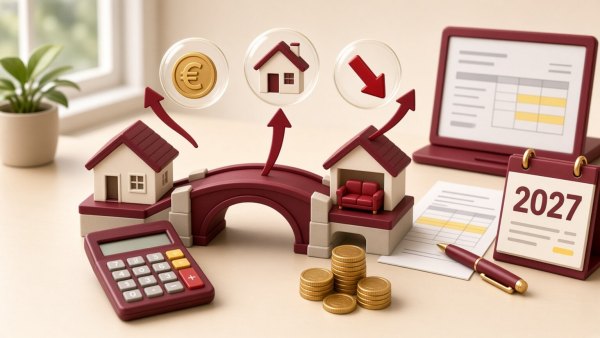
Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

Incendies : les mesures pour accompagner les particuliers

À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.
Les dernières actualités

Toutes les actualités
  • Patrimoine
    Infographie
    Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

    Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

  • Incendies : les mesures pour accompagner les particuliers

    À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.

  • Impôt sur les revenus de 2025 : remboursement du trop-perçu

    Allez-vous bénéficier d'un remboursement d'impôt fin juillet ? Selon votre situation, et l'évolution de vos revenus et dépenses donnant lieu à réduction et crédit d'impôt, le montant de votre impôt évolue lui aussi.

  • Livret A : taux de rémunération à compter du 1er août 2026

    Depuis le 1er février 2026, le taux d’intérêt du livret A était de 1,5 % sur la période du 1er février au 31 juillet 2026. Son augmentation vient d’être annoncée par le ministère de l’Économie et des Finances.

  • Le doublement du plafond de la réduction d'impôt pour don à 75% commenté au BOFiP

    L’actualité BOFiP du 6 juillet 2026 commente la mise en œuvre du relèvement de 1.000 € à 2.000 € du plafond des dons ouvrant droit à la réduction d’impôt pour dons au taux de 75% prévue au 1 ter de l’article 200 du CGI. Issue de l’article 28 de la loi de finances pour 2026, cette mesure s’applique aux dons et versements effectués à compter du 14 octobre 2025.

  • Crédit immobilier et taux d'usure à compter du 1er juillet 2026

    Le taux d'usure est le taux d’intérêt maximal légal que les établissements de crédit sont autorisés à pratiquer pour accorder un prêt. Il est encadré par le Code de la consommation. Il fait l’objet d’une révision chaque trimestre.

  • La contribution différentielle sur les hauts revenus commentée au BOFiP

    Instaurée en 2025 pour garantir une imposition minimale des foyers les plus aisés, la contribution différentielle sur les hauts revenus (CDHR) fait l’objet d’un premier commentaire de fond dans la mise à jour du BOFiP du 30 juin 2026. Ce nouveau commentaire intervient alors que le rendement 2025 a été limité à 0,4 Md€ contre 1,9 Md€ attendus.

  • Sociétés à prépondérance immobilière : un format plus stricte exigé

    La loi relative à la lutte contre les fraudes sociales et fiscales introduit un encadrement renforcé des cessions de titres de sociétés à prépondérance immobilière (SPI). L’article 68 instaure une formalisation accrue des actes, avec une sanction radicale en cas de non-respect.

🖋️ La jurisprudence commentée par nos experts

Toutes les jurisprudences →

Le top de la rubrique Patrimoine & placements

Explorer toute la rubrique →

Les ressources les plus consultées par les professionnels ces derniers jours.

  1. Fiche pratique

    Durée de conservation des papiers bancaires

  2. Fiche pratique

    Prêt immobilier et condition suspensive

  3. Fiche pratique

    Déclaration de revenus et parcours fiscalo-social d’un professionnel micro-BNC : revenus à déclarer en 2026

  4. Fiche pratique

    Une grande loi logement avant la fin de l'année

  5. Fiche pratique

    Les actions à fort dividende

La boîte à outils Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de <a href="/patrimoine-placements/expatriation-fiscalite-internationale/">l’expatriation et de la fiscalité internationale</a>, les leviers pour <a href="/patrimoine-placements/investissement-immobilier/">investir dans l’immobilier</a>, les règles applicables à la <a href="/patrimoine-placements/location-meublee-location-nue/">location meublée et à la location nue</a>, ainsi que les modalités de création et de gestion d’une <a href="/patrimoine-placements/sci/">SCI</a>.

Fiches pratiques récemment mises à jour

Voir plus de fiches →

Explorer les documents de Patrimoine & placements

Recherchez dans cette rubrique ou parcourez par format.

Dans : Patrimoine & placements
Aucun résultat trouvé
SCI (113)
Immobilier (32)
Impôt sur les sociétés (24)
Plus-values immobilières (19)
Impôt sur le revenu - IRPP (12)
Patrimoine immobilier (8)
Revenus locatifs (4)
Assurance-vie (3)
Cession de titres (3)
Amortissement (2)
Dividendes (2)
Démembrement (2)
Impôt sur la Fortune - ISF (2)
Réduction d'impôt (2)
Succession (2)
Contrôle fiscal (1)
Donation (1)
Droits d'enregistrement (1)
IFI (impôt sur la fortune immobilière) (1)
Patrimoine mobilier (1)
Plus-values mobilières (1)
Provision (1)
TVA "immobilière" (1)
Taxe sur la Valeur Ajoutée (TVA) (1)

113 résultats

Compte courant d'associé
Fiche pratique
SCI

Un associé de la SCI peut prêter de l’argent à celle-ci, par le biais d’une convention relative au compte courant d’associé. Un associé peut ainsi amener des liquidités à la SCI, et cela indépendamment du nombre de parts détenues. On parle alors d'apport en compte courant d'associé.

Les avantages de la SCI
Fiche pratique
SCI

L'indivision est le fait qu’un ensemble de personnes soit propriétaire de l'intégralité d'un bien sans qu'il y ait division matérielle de leurs parts respectives. Lorsqu’un bien est en indivis, il appartient à un ensemble de personnes sans que l’on puisse le répartir sous forme de lots entre elles.

La vente à soi-même
Fiche pratique
Patrimoine
Immobilier
SCI

Une vente à soi-même est aussi appelée aussi OBO (Owner Buy Out). Elle consiste à créer une société qui va racheter le bien en le finançant par un crédit. Cela permet au propriétaire d'un bien immobilier d'obtenir des liquidités, avec la vente de ce bien à une société qu'il a lui-même constituée.

SARL de famille et location meublée
Fiche pratique
Impôt sur le revenu - IRPP
Impôt sur les sociétés

C’est une SARL (société à responsabilité limitée) « classique » dont tous les associés sont de la même famille (parents en ligne directe enfants, parents, grands-parents, frères et sœurs, conjoints et partenaires liés par un pacte civil de solidarité (Pacs). C'est une option fiscale

Réservé aux abonnés
SCI et démembrement des parts sociales
Fiche pratique
Juridique
Immobilier
Revenus locatifs

Rappelons ce qu’est une SCI Une SCI est une Société Civile Immobilière, ayant pour objet social, l’acquisition de biens immobiliers et leur gestion. Elle a une activité civile, et non commerciale. Elle est propriétaire d’un ou plusieurs immeubles qu’elle achète, ou qui sont apportés par les associés.

Réservé aux abonnés
L’amortissement en SCI à l’impôt sur les sociétés (IS)
Fiche pratique
Fiscalité
Impôt sur les sociétés
Immobilier

Avec une société civile immobilière (SCI) à l’IS le résultat, comme pour toute société, est déterminé en terme de bilan, en tenant compte des charges réelles, ainsi que de l'amortissement de l’immeuble. Ce qui permet de réduire le bénéfice imposable de la SCI.

Réservé aux abonnés
La SCI: un outil facilitant la gestion d’un patrimoine immobilier
Fiche pratique
Fiscalité
Immobilier
SCI

Une Société Civile Immobilière est une société, c’est une personne morale, avec une existence juridique propre. La SCI est un outil facilitant la gestion d’un patrimoine immobilier. Elle optimise les situations de chacun par le biais du montage et du principe de la société

Réservé aux abonnés
Précédent 76–90 sur 113 Suivant

Les grands thèmes de la rubrique

Les thématiques les plus traitées de la rubrique et leurs contenus.

Plus-values mobilières

64 contenus Voir plus →

Ces autres rubriques pourraient vous intéresser

🔒
Nos brèves sont réservées aux abonnés

Accédez immédiatement aux brèves quotidiennes de La Matinale, notre email dédié à la veille chaque matin dans votre boite.

Découvrir nos abonnements
🔒
Les jurisprudences sont réservées aux abonnés

Accédez immédiatement aux jurisprudences de l'Hebdo des Jurisprudences, notre email dédié chaque vendredi dans votre boite.

Découvrir nos abonnements