Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de l’expatriation et de la fiscalité internationale, les leviers pour investir dans l’immobilier, les règles applicables à la location meublée et à la location nue, ainsi que les modalités de création et de gestion d’une SCI.
Édition du dimanche 22 novembre 2026 • 1 103 actualités • 980 documents
À la une
Patrimoine
Infographie

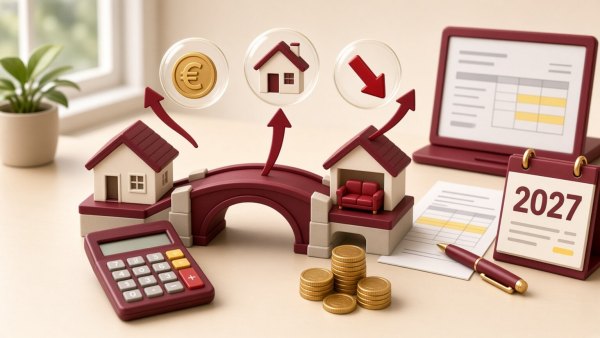
Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

Incendies : les mesures pour accompagner les particuliers

À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.
Les dernières actualités

Toutes les actualités
  • Patrimoine
    Infographie
    Location nue vs Location meublée : ce que les députés ont changé dans le PLF 2027

    Le PLF 2027 entendait poursuivre le rééquilibrage entre location meublée et location nue en réduisant l’avantage fiscal du meublé. Lors de l’examen de la première partie, les 29 et 30 octobre, l’Assemblée nationale a inversé la logique : plutôt que de pénaliser le meublé, elle a choisi de rendre la location nue plus attractive.

  • Incendies : les mesures pour accompagner les particuliers

    À la suite des incendies survenus surtout dans le sud-ouest et le sud-est depuis la mi-juillet 2026, le ministère de l’Économie et des Finances a présenté le 31 juillet 2026 plusieurs mesures destinées à soutenir les particuliers sinistrés. Le dispositif vise d’abord à faciliter les démarches d’assurance, à alléger les impôts locaux et à traiter avec bienveillance les demandes liées aux conséquences du sinistre.
  • Impôt sur les revenus de 2025 : remboursement du trop-perçu

    Allez-vous bénéficier d'un remboursement d'impôt fin juillet ? Selon votre situation, et l'évolution de vos revenus et dépenses donnant lieu à réduction et crédit d'impôt, le montant de votre impôt évolue lui aussi.

  • Livret A : taux de rémunération à compter du 1er août 2026

    Depuis le 1er février 2026, le taux d’intérêt du livret A était de 1,5 % sur la période du 1er février au 31 juillet 2026. Son augmentation vient d’être annoncée par le ministère de l’Économie et des Finances.

  • Le doublement du plafond de la réduction d'impôt pour don à 75% commenté au BOFiP

    L’actualité BOFiP du 6 juillet 2026 commente la mise en œuvre du relèvement de 1.000 € à 2.000 € du plafond des dons ouvrant droit à la réduction d’impôt pour dons au taux de 75% prévue au 1 ter de l’article 200 du CGI. Issue de l’article 28 de la loi de finances pour 2026, cette mesure s’applique aux dons et versements effectués à compter du 14 octobre 2025.

  • Crédit immobilier et taux d'usure à compter du 1er juillet 2026

    Le taux d'usure est le taux d’intérêt maximal légal que les établissements de crédit sont autorisés à pratiquer pour accorder un prêt. Il est encadré par le Code de la consommation. Il fait l’objet d’une révision chaque trimestre.

  • La contribution différentielle sur les hauts revenus commentée au BOFiP

    Instaurée en 2025 pour garantir une imposition minimale des foyers les plus aisés, la contribution différentielle sur les hauts revenus (CDHR) fait l’objet d’un premier commentaire de fond dans la mise à jour du BOFiP du 30 juin 2026. Ce nouveau commentaire intervient alors que le rendement 2025 a été limité à 0,4 Md€ contre 1,9 Md€ attendus.

  • Sociétés à prépondérance immobilière : un format plus stricte exigé

    La loi relative à la lutte contre les fraudes sociales et fiscales introduit un encadrement renforcé des cessions de titres de sociétés à prépondérance immobilière (SPI). L’article 68 instaure une formalisation accrue des actes, avec une sanction radicale en cas de non-respect.

Les dates à retenir : Patrimoine & placements

Les échéances relevées dans nos actualités et nos fiches pratiques, vérifiées par la rédaction.

  1. Il y a 2 jours
    20 novembre 2026

    Découverts existants : pas de vérification initiale de solvabilité pour les autorisations accordées avant le 20 novembre 2026

    Titulaires de comptes disposant déjà d'une autorisation de découvert

    Il y a 1 jour
    21 novembre 2026

    IFI : date limite de paiement en ligne

    Redevables de l'impôt sur la fortune immobilière payant en ligne

    Aujourd'hui

    22 novembre 2026

  2. Dans 4 jours
    26 novembre 2026

    IFI : prélèvement des paiements en ligne à partir du 26 novembre

    Redevables de l'impôt sur la fortune immobilière payant en ligne

    Dans 8 jours
    30 novembre 2026

    Taxe d'habitation sur les résidences secondaires : date limite d'adhésion au prélèvement à l'échéance

    Contribuables redevables de la taxe d'habitation sur les résidences secondaires

    Dans 23 jours
    15 décembre 2026

    Taxe d'habitation sur les résidences secondaires : date limite de paiement

    Contribuables redevables de la taxe d'habitation sur les résidences secondaires

  3. Dans 36 jours
    28 décembre 2026

    Taxe d'habitation sur les résidences secondaires : prélèvement à l'échéance sur le compte bancaire

    Contribuables ayant opté pour le prélèvement à l'échéance de la taxe d'habitation sur les résidences secondaires

    Dans 39 jours
    31 décembre 2026

    Prime carburant et FMD : fin du plafond d'exonération sociale temporaire de 1 000 €

    Employeurs prenant en charge les frais de carburant, d'alimentation des véhicules électriques ou le forfait mobilités durables de leurs salariés

    Dans 39 jours
    31 décembre 2026

    Prime carburant : fin de l'assouplissement des conditions d'attribution et du cumul avec les abonnements

    Employeurs versant une prime carburant à leurs salariés

🖋️ La jurisprudence commentée par nos experts

Toutes les jurisprudences →

Le top de la rubrique Patrimoine & placements

Explorer toute la rubrique →

Les ressources les plus consultées par les professionnels ces derniers jours.

  1. Fiche pratique

    Durée de conservation des papiers bancaires

  2. Fiche pratique

    Prêt immobilier et condition suspensive

  3. Fiche pratique

    Déclaration de revenus et parcours fiscalo-social d’un professionnel micro-BNC : revenus à déclarer en 2026

  4. Fiche pratique

    Une grande loi logement avant la fin de l'année

  5. Fiche pratique

    Les actions à fort dividende

La boîte à outils Patrimoine & placements

Le patrimoine et les placements requièrent une vision globale, du cadre fiscal aux stratégies d’allocation d’actifs. Vous trouverez ici les spécificités de l’expatriation et de la fiscalité internationale, les leviers pour investir dans l’immobilier, les règles applicables à la location meublée et à la location nue, ainsi que les modalités de création et de gestion d’une SCI.

Fiches pratiques récemment mises à jour

Voir plus de fiches →

Explorer les documents de Patrimoine & placements

Recherchez dans cette rubrique ou parcourez par format.

Dans : Patrimoine & placements
Aucun résultat trouvé
Impôt sur le revenu - IRPP (608)
Immobilier (178)
Plus-values immobilières (167)
SCI (113)
Prélèvement à la source (72)
Plus-values mobilières (68)
Patrimoine immobilier (61)
Taxe d'habitation (61)
Revenus locatifs (59)
Déclaration des revenus (57)
Location meublée (52)
Taxe foncière (52)
Impôt sur la Fortune - ISF (51)
Patrimoine mobilier (47)
Impôt sur les sociétés (46)
Locations immobilières (45)
Assurance-vie (42)
Revenus de placements (40)
Réduction d'impôt (38)
PLF 2026 (31)
PLF 2025 (30)
IFI (impôt sur la fortune immobilière) (29)
Actions (27)
Dividendes (25)
Taxe sur les salaires (25)

2 083 résultats

Résidence principale et exonération de plus-value : délai de vente et cas particulier
Jurisprudence
Fiscalité
Plus-values immobilières

Les époux M. et Mme A. ont cédé, le 19 mai 2020, l’appartement qu’ils avaient acquis le 30 novembre 1999 à Lyon. Le bien constituait la résidence principale de M. A au jour de la cession. Il a donc bénéficié de l’exonération d’imposition de la plus-value immobilière réalisée, article 150 U du CGI (Code Général des Impôts), mais pas son épouse, qui résidait de façon continue depuis la fin 2017 dans un EHPAD (Etablissement d’Hébergement pour Personnes Agées Dépendantes).

Demande d'éclaircissements par l’administration fiscale et absence de signature sur l'avis de réception
Jurisprudence
Fiscalité
Impôt sur le revenu - IRPP

Un couple de contribuables, M. B A et son épouse, font l’objet d’un examen contradictoire de leur situation fiscale personnelle, portant sur les revenus de 2017, 2018 et 2019. L’administration fiscale a mis en recouvrement des cotisations supplémentaires à l'impôt sur le revenu et prélèvements sociaux, en droit et pénalités, pour un total de 353 618 €.

Résidence principale et exonération d'impôt sur les plus-values, et éléments factuels
Jurisprudence
Fiscalité
Plus-values immobilières

Le terrain jouxte leur habitation principale, et M. et Mme D ont fait construire une maison d’architecte, pour un montant de 273 915,32 €, et vendue le 26 juin 2015 au prix de 595 000 €. La plus-value immobilière a été placée sous le régime d’exonération en faveur de la résidence principale.

Revenus fonciers et charges déductibles payées au moment de la vente du bien
Jurisprudence
Fiscalité
SCI
Patrimoine immobilier

La SCI (Société Civile Immobilière) D, dont M. et Mme A sont associés, a acquis, en 2005, un ensemble immobilier, composé de quatre locaux commerciaux et de trois réserves. Elle enregistre pour l’année considérée un déficit foncier de 169 920 euros correspondant au paiement d’arriérés de taxe foncière et de frais de syndic.

SCI et location meublée et conséquences fiscales des revenus mis à dispositions
Jurisprudence
Fiscalité
Impôt sur les sociétés
Revenus locatifs

La SCI M., dont M. B. était l'associé majoritaire et le gérant avait pour activité la location de biens immobiliers. À la suite d'un contrôle sur place portant sur la période du 1er janvier 2014 au 31 décembre 2015, il est constaté que le compte courant d'associé de l'intéressé avait été crédité de sommes d'un montant total de 6 649 euros en 2014 et de 64 050 euros en 2015.

Expropriation : Exonération de plus-value immobilière, remploi et force majeure
Jurisprudence
Fiscalité
Plus-values immobilières

Propriétaires indivis d’une parcelle de terre M.B et sa sœur l'ont cédé le 9 octobre 2017 à la société publique locale Agate. M. B a sollicité l’exonération prévue par l’article 150 U-II-4° du CGI (Code Général des Impôts) en s’engageant à procéder au remploi de l’intégralité de l’indemnité principale perçue.

Qualification d’activité de marchand de biens
Jurisprudence
Patrimoine
Plus-values immobilières
TVA "immobilière"

La SCI a fait l'objet d'une vérification de comptabilité pour la période du 1er janvier 2013 au 31 décembre 2015. A la suite de ce contrôle, l'administration fiscale a considéré que la SCI exerçait une activité de marchand de biens.

Montage avec participations croisées de plusieurs SCI et abus de droit fiscal
Jurisprudence
Patrimoine
Impôt sur les sociétés
SCI

Les participations croisées ont eu pour conséquence « l'absence d'associés véritables et de taxation effective des revenus de la SCI Silène ». Pour l'administration, le montage mis en place constitue un abus de droit fiscal, puisqu’il permet à M. et Mme A d'éluder l'impôt sur le revenu et les contributions sociales sur les bénéfices générés par la SCI Silène.

Précédent 1921–1935 sur 2 083 Suivant

Les grands thèmes de la rubrique

Les thématiques les plus traitées de la rubrique et leurs contenus.

Plus-values mobilières

64 contenus Voir plus →

Ces autres rubriques pourraient vous intéresser

🔒
Nos brèves sont réservées aux abonnés

Accédez immédiatement aux brèves quotidiennes de La Matinale, notre email dédié à la veille chaque matin dans votre boite.

Découvrir nos abonnements
🔒
Les jurisprudences sont réservées aux abonnés

Accédez immédiatement aux jurisprudences de l'Hebdo des Jurisprudences, notre email dédié chaque vendredi dans votre boite.

Découvrir nos abonnements